Domain blechkuchen.de kaufen?
Wir ziehen mit dem Projekt
blechkuchen.de um.
Sind Sie am Kauf der Domain
blechkuchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechkuchen.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
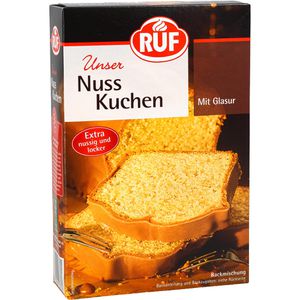
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
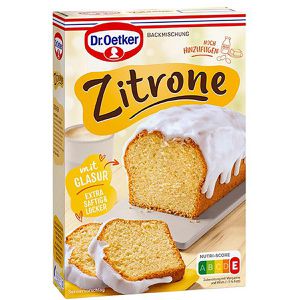
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
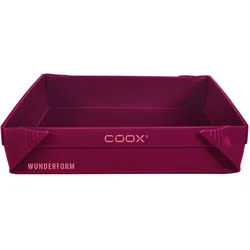
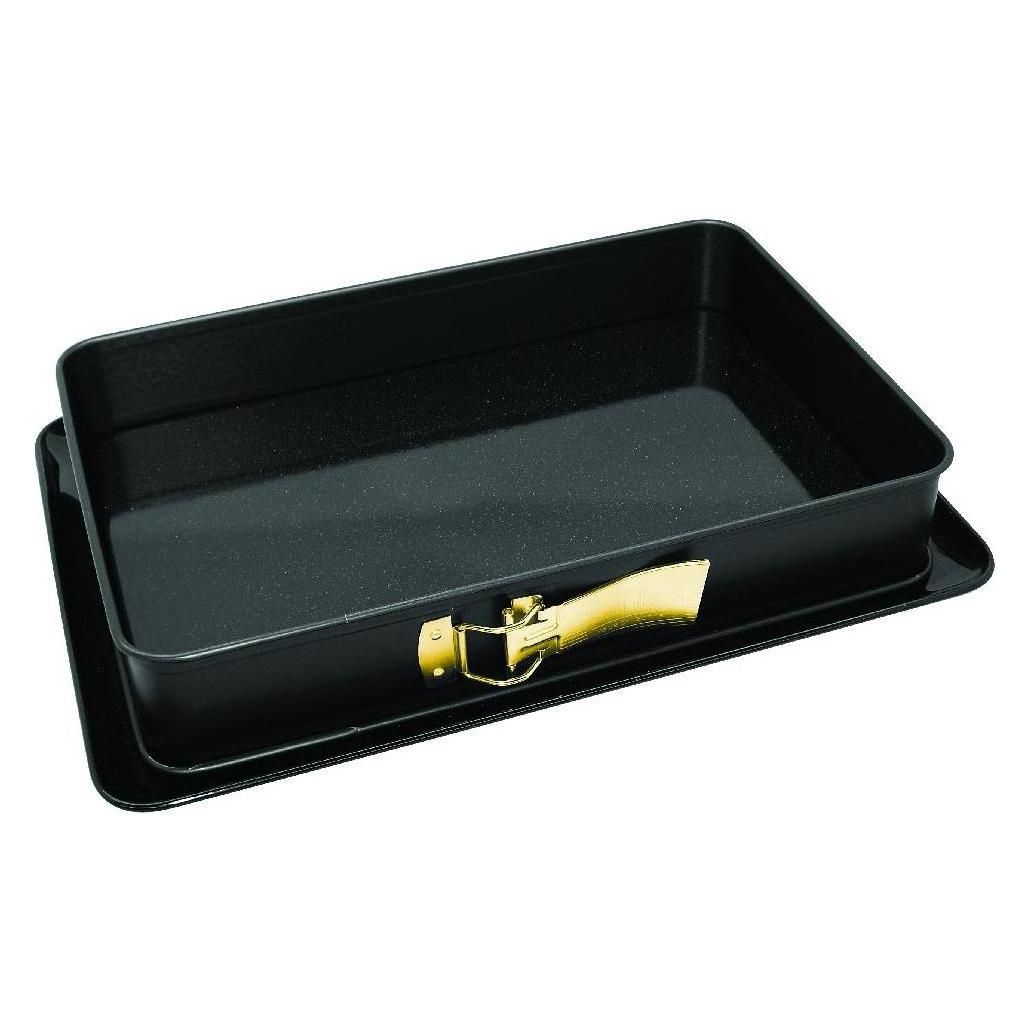
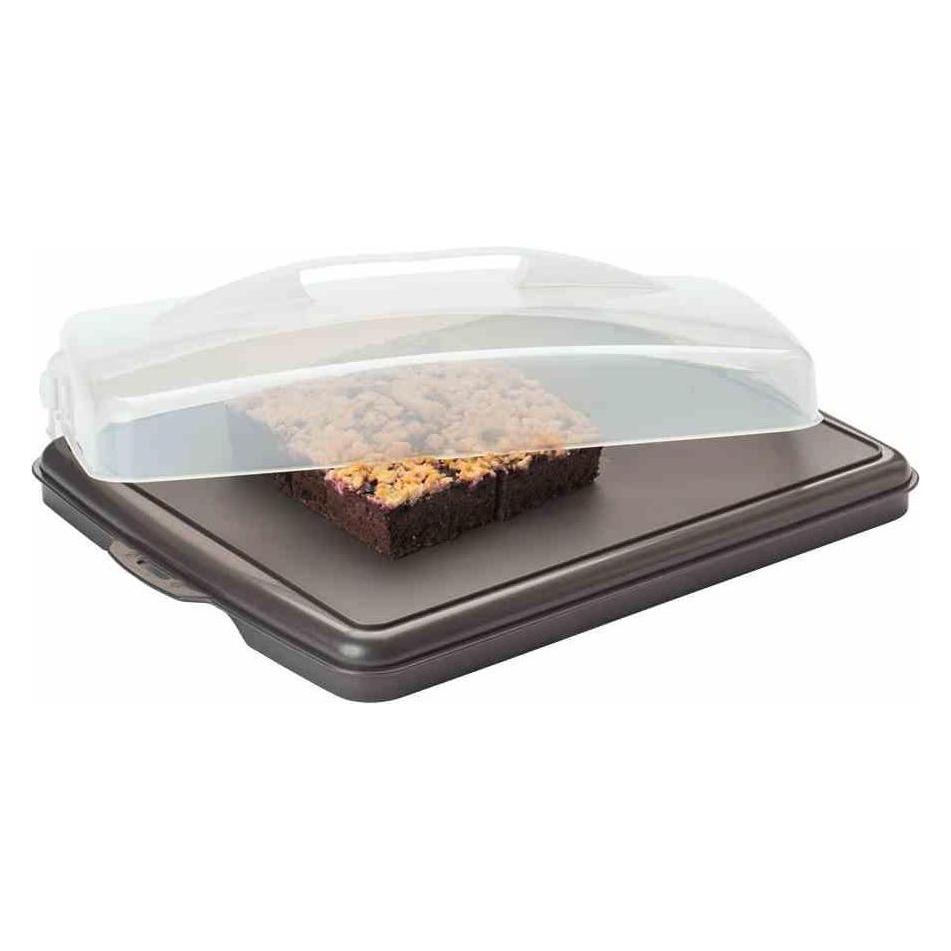
Coox Backform Silikon für Blechkuchen und AufläufeDiese praktische Auflaufform ist perfekt für Blechkuchen oder Aufläufe. Die Form ist faltbar, dadurch platzsparend, praktisch und funktional. Ofen- und Mikrowellenfest von 230 °C bis -40 °C, leicht zu reinigen, spülmaschinengeeignet. Maße: L/B/H 25 x 24 x27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
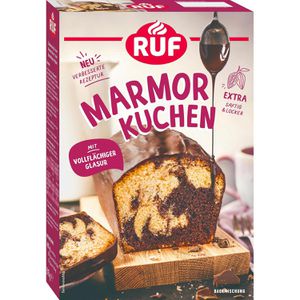
RUF Kuchenbackmischung Mamorkuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührkuchenteig mit feiner Vanille- und Schokoladennote und charakteristischem Marmormuster Nur 3 Eier (Größe M), 150g weiche Butter oder Margarine und 60ml Milch hinzugeben Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 55-60 Minuten bei Ober-/Unterhitze oder Umluft Vollflächig mit Schokoladenglasur überziehen für den unwiderstehlich schokoladigen Geschmacksabschluss Die Nettofüllmenge beträgt 515g, davon sind 400g Backmischung, 90g kakaohaltige Fettglasur und 25g Kakaomischung Merkmale: Geschmacksrichtung: Schoko, Vanille Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 515g, Zutaten: Backmischung: WEIZENMEHL, Zucker, WEIZENSTÄRKE, Stärke, Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumcarbonate), Emulgatoren (Polyglycerinester von Speisefettsäuren, Mono- und Diglyceride von Speisefettsäuren), natürliches Aroma, Speisesalz, Glasur: Zucker, pflanzliche Fette (Palm, Kokos, Shea), 3,5 % fettarmes Kakaopulver, LACTOSE, Emulgator Lecithine, Mischung mit Kakao: Zucker, 0,9 % fettarmes Kakaopulver Enthält: WEIZENMEHL, WEIZENSTÄRKE, LACTOSE Kann enthalten: EI, SOJA, MILCHEIWEIS, SCHALENFRÜCHTE, SENF, LUPINEN Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück4,80 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.