Domain blechkuchen.de kaufen?
Wir ziehen mit dem Projekt
blechkuchen.de um.
Sind Sie am Kauf der Domain
blechkuchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechkuchen.de kaufen?
Wie belegt man einen Blechkuchen mit Glasur?
Um einen Blechkuchen mit Glasur zu belegen, sollte der Kuchen zunächst vollständig abgekühlt sein. Dann kann die Glasur, zum Beispiel aus Puderzucker und Zitronensaft, gleichmäßig über den Kuchen gegossen oder mit einem Pinsel aufgetragen werden. Anschließend sollte die Glasur trocknen, bevor der Kuchen serviert wird. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
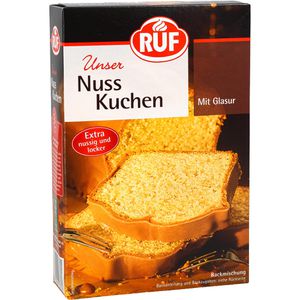
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
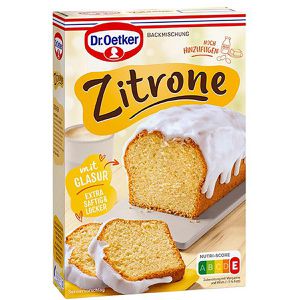
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
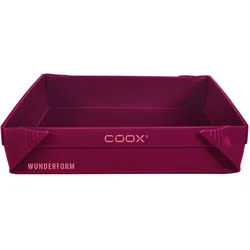
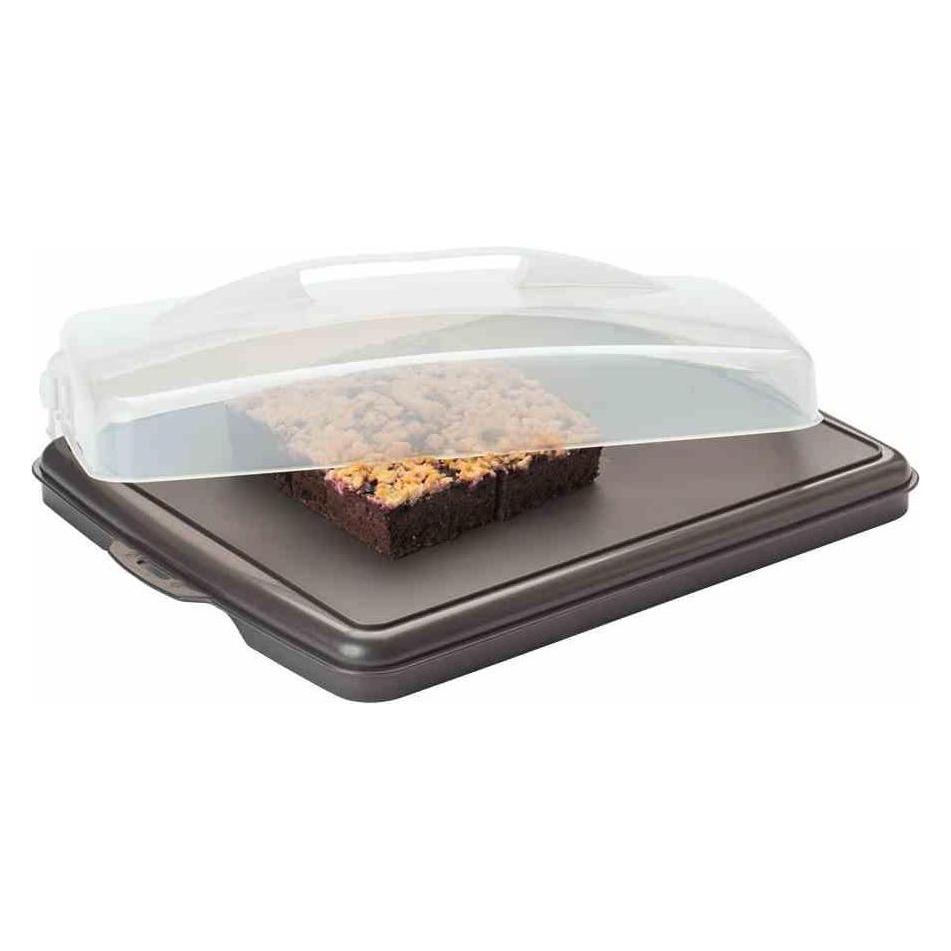
Coox Backform Silikon für Blechkuchen und AufläufeDiese praktische Auflaufform ist perfekt für Blechkuchen oder Aufläufe. Die Form ist faltbar, dadurch platzsparend, praktisch und funktional. Ofen- und Mikrowellenfest von 230 °C bis -40 °C, leicht zu reinigen, spülmaschinengeeignet. Maße: L/B/H 25 x 24 x27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
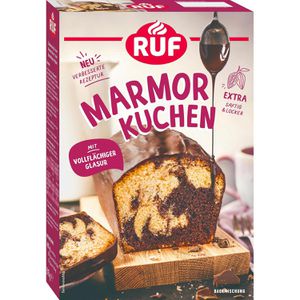
RUF Kuchenbackmischung Mamorkuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührkuchenteig mit feiner Vanille- und Schokoladennote und charakteristischem Marmormuster Nur 3 Eier (Größe M), 150g weiche Butter oder Margarine und 60ml Milch hinzugeben Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 55-60 Minuten bei Ober-/Unterhitze oder Umluft Vollflächig mit Schokoladenglasur überziehen für den unwiderstehlich schokoladigen Geschmacksabschluss Die Nettofüllmenge beträgt 515g, davon sind 400g Backmischung, 90g kakaohaltige Fettglasur und 25g Kakaomischung Merkmale: Geschmacksrichtung: Schoko, Vanille Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 515g, Zutaten: Backmischung: WEIZENMEHL, Zucker, WEIZENSTÄRKE, Stärke, Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumcarbonate), Emulgatoren (Polyglycerinester von Speisefettsäuren, Mono- und Diglyceride von Speisefettsäuren), natürliches Aroma, Speisesalz, Glasur: Zucker, pflanzliche Fette (Palm, Kokos, Shea), 3,5 % fettarmes Kakaopulver, LACTOSE, Emulgator Lecithine, Mischung mit Kakao: Zucker, 0,9 % fettarmes Kakaopulver Enthält: WEIZENMEHL, WEIZENSTÄRKE, LACTOSE Kann enthalten: EI, SOJA, MILCHEIWEIS, SCHALENFRÜCHTE, SENF, LUPINEN Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück4,80 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie belegt man einen Blechkuchen mit Glasur?
Um einen Blechkuchen mit Glasur zu belegen, sollte der Kuchen zunächst vollständig abgekühlt sein. Dann kann die Glasur, zum Beispiel aus Puderzucker und Zitronensaft, gleichmäßig über den Kuchen gegossen oder mit einem Pinsel aufgetragen werden. Anschließend sollte die Glasur trocknen, bevor der Kuchen serviert wird. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.