Domain blechkuchen.de kaufen?
Wir ziehen mit dem Projekt
blechkuchen.de um.
Sind Sie am Kauf der Domain
blechkuchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blechkuchen.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
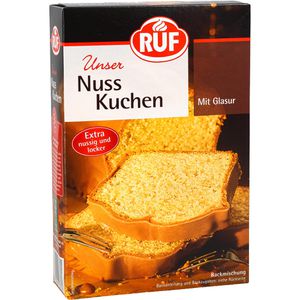
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
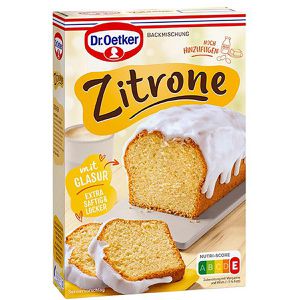
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
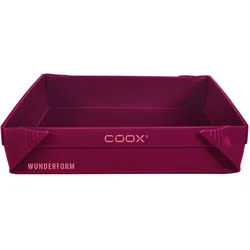
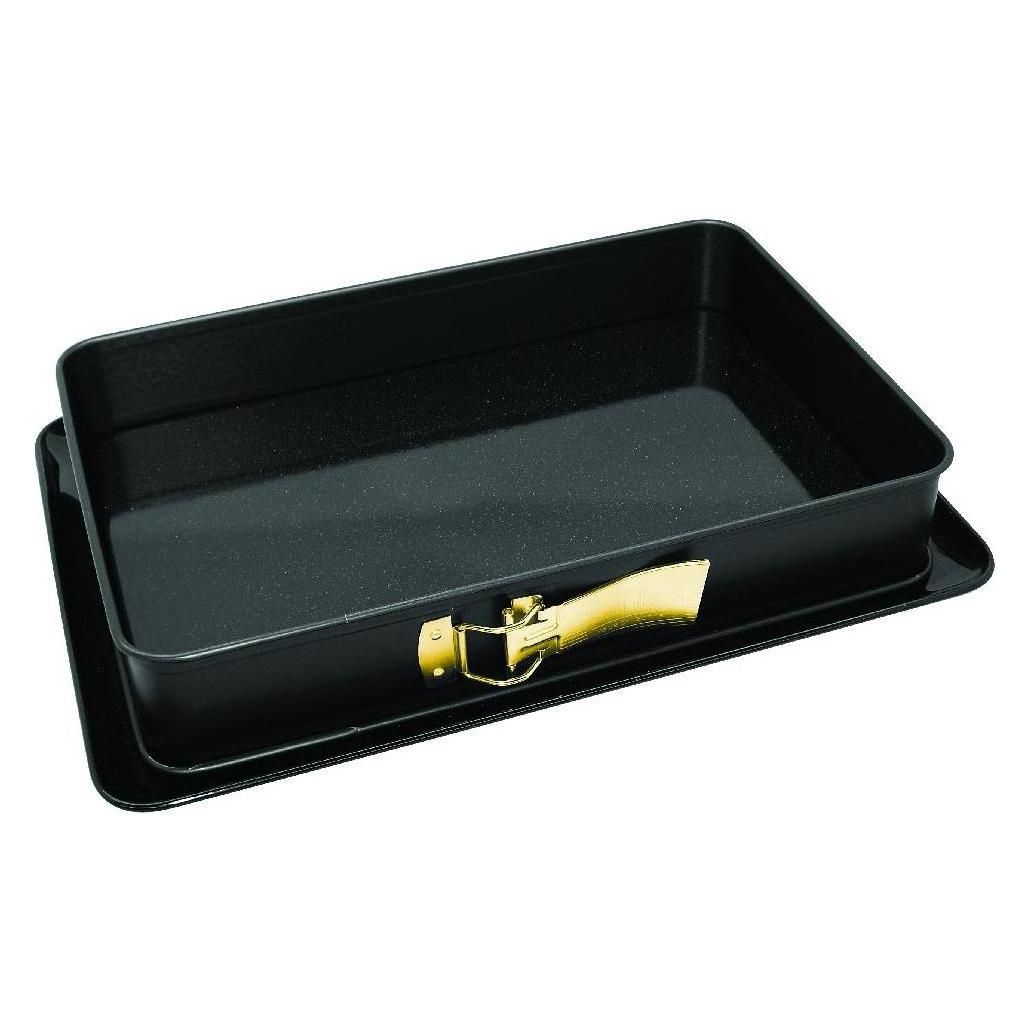
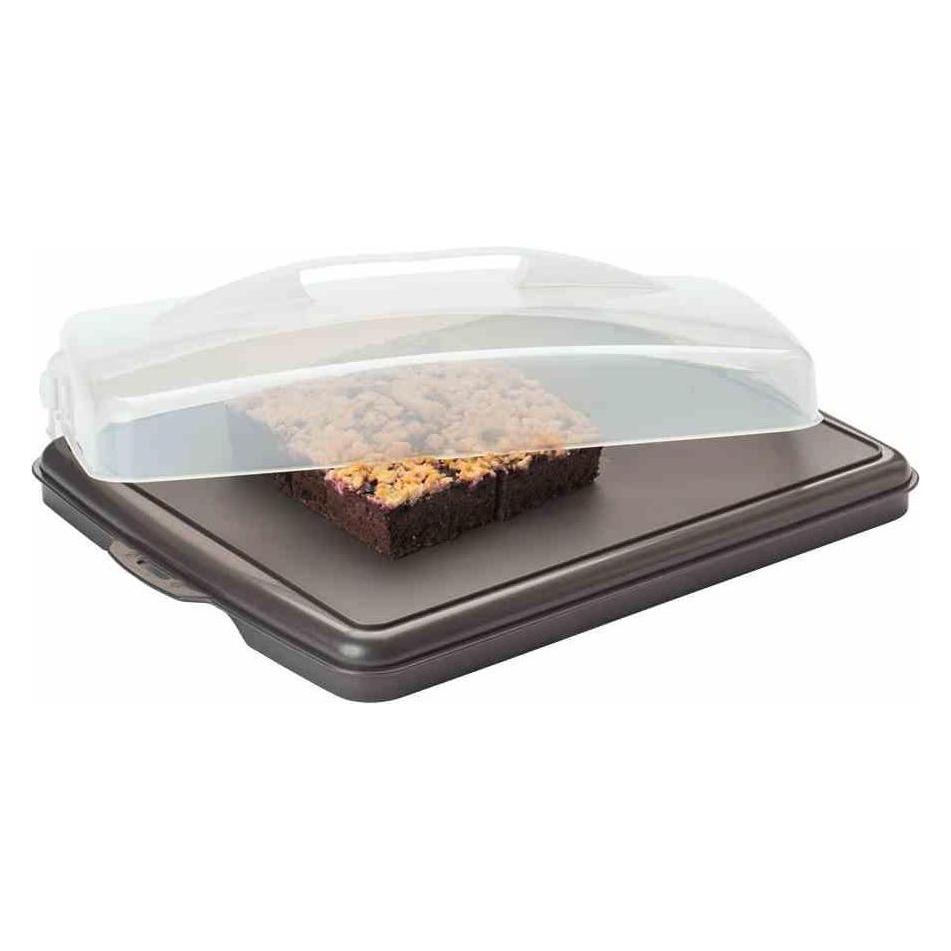
Coox Backform Silikon für Blechkuchen und AufläufeDiese praktische Auflaufform ist perfekt für Blechkuchen oder Aufläufe. Die Form ist faltbar, dadurch platzsparend, praktisch und funktional. Ofen- und Mikrowellenfest von 230 °C bis -40 °C, leicht zu reinigen, spülmaschinengeeignet. Maße: L/B/H 25 x 24 x27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
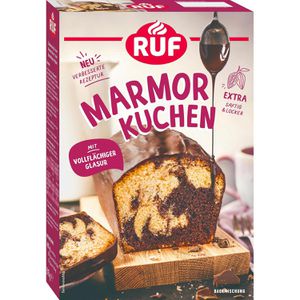
RUF Kuchenbackmischung Mamorkuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührkuchenteig mit feiner Vanille- und Schokoladennote und charakteristischem Marmormuster Nur 3 Eier (Größe M), 150g weiche Butter oder Margarine und 60ml Milch hinzugeben Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 55-60 Minuten bei Ober-/Unterhitze oder Umluft Vollflächig mit Schokoladenglasur überziehen für den unwiderstehlich schokoladigen Geschmacksabschluss Die Nettofüllmenge beträgt 515g, davon sind 400g Backmischung, 90g kakaohaltige Fettglasur und 25g Kakaomischung Merkmale: Geschmacksrichtung: Schoko, Vanille Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 515g, Zutaten: Backmischung: WEIZENMEHL, Zucker, WEIZENSTÄRKE, Stärke, Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumcarbonate), Emulgatoren (Polyglycerinester von Speisefettsäuren, Mono- und Diglyceride von Speisefettsäuren), natürliches Aroma, Speisesalz, Glasur: Zucker, pflanzliche Fette (Palm, Kokos, Shea), 3,5 % fettarmes Kakaopulver, LACTOSE, Emulgator Lecithine, Mischung mit Kakao: Zucker, 0,9 % fettarmes Kakaopulver Enthält: WEIZENMEHL, WEIZENSTÄRKE, LACTOSE Kann enthalten: EI, SOJA, MILCHEIWEIS, SCHALENFRÜCHTE, SENF, LUPINEN Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück4,80 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
RUF Kuchenbackmischung Nusskuchen, für Backform, mit GlasurRezeptmischung für einen lockeren, saftigen Rührteig mit intensivem Geschmack und einer Haselnussglasur Nur 3 Eier (Größe M), 150g weiche Margarine oder Butter und 100ml Milch hinzugeben sowie 20ml lauwarmes Wasser für die Glasurmischung Mit aromatischen Haselnüssen Für eine 25 cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei Ober-/Unterhitze oder Umluft Mit glänzender Glasur überziehen für den perfekten Geschmacksabschluss Die Nettofüllmenge beträgt 520g, davon sind 410g Backmischung und 110g Glasurmischung Merkmale: Geschmacksrichtung: Nuss Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Lebensmittelinformationen: Inhalt: 520g, Zutaten: WEIZENMEHL, Zucker, HASELNÜSSE (10,9 %), Stärke (u.a. WEIZEN), Backpulver (Säuerungsmittel Diphosphate, Backtriebmittel Natriumhydrogencarbonat), Emulgatoren (E 475, E 471), Aroma, Speisesalz, fettarmes Kakaopulver, Glasurmischung: Zucker, modifizierte Stärke, fettarmes Kakaopulver, Aroma (enthält HASELNÜSSE) Enthält: WEIZENMEHL, HASELNÜSSE Kann enthalten: EI, MILCH, SOJA, SCHALENFRÜCHTE Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: RUF Lebensmittelwerk KG, Oldenburger Str. 1, 49610 Quakenbrück5,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dr.Oetker Kuchenbackmischung Zitronenkuchen, für Backform, mit GlasurRezeptmischung für einen saftigen und erfrischenden Zitronenkuchen Nur 150g weiche Margarine oder Butter, 3 Eier und 100ml Milch hinzugeben sowie 3 EL Wasser für die Glasurmischung Für eine 25cm Kasten-Backform geeignet Die Backzeit im Ofen beträgt ca. 60 Minuten bei 180°C Ober-/Unterhitze oder 160°C Umluft Mit glänzender Glasur überziehen, die dem Kuchen den perfekten Geschmacksabschluss verleiht Die Nettofüllmenge beträgt 525g, davon sind 375g Backmischung und 150g Glasurmischung Merkmale: Geschmacksrichtung: Zitrone Kuchenart: Rührkuchen Zubereitung: zum Backen geeignet für: Backform Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 525g, Zutaten: WEIZENMEHL, Puderzucker, Zucker, Stärke (WEIZEN), Backtriebmittel (Diphosphate, Natriumcarbonate), modifizierte Stärke, Zitronenfruchtpulver, natürliches Zitronen Aroma, Emulgatoren (E 475, E 471), Säuerungsmittel (Citronensäure) Enthält: WEIZENMEHL Kann enthalten: EI, SOJA, MILCH Aufbewahrungshinweise: Bei Raumtemperatur und trocken lagern. Verwendungshinweise: Teige sind nicht zum Rohverzehr bestimmt und müssen stets gut durcherhitzt werden. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Dr. August Oetker Nahrungsmittel KG, 33547 Bielefeld, Deutschland3,48 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.